【下書き】町財政30年史
このページはCodexというAIエージェントを用いて調査・作成しました。
【基にした情報】
江府町のインターネット上の公開情報(決算書・町報・議会だより)を基にしています
【目的】
膨大な資料を網羅・整理し、時系列の中で今の町政を捉えることを目的としています
【編集内容への評価】
整理された数字の先に重要な意味や理由があるはずですが、このページではその分析や評価は述べません。※公開情報以外の調査も必要なため
2026年8月20日 前川文洋
1995年度から2024年度まで|作成日 2026-08-20(JST)
根拠資料:原因分析と2007年度以降の比率は町報こうふ、江府町議会会議録、会議録に収録された予算・決算審査資料。図2の1995~2006年度系列に限り総務省e-Stat『地方財政状況調査・表35』、18%・25%線の制度確認に江府町会議録及び鳥取県公式説明2件を使用
結論又は調査結果要旨
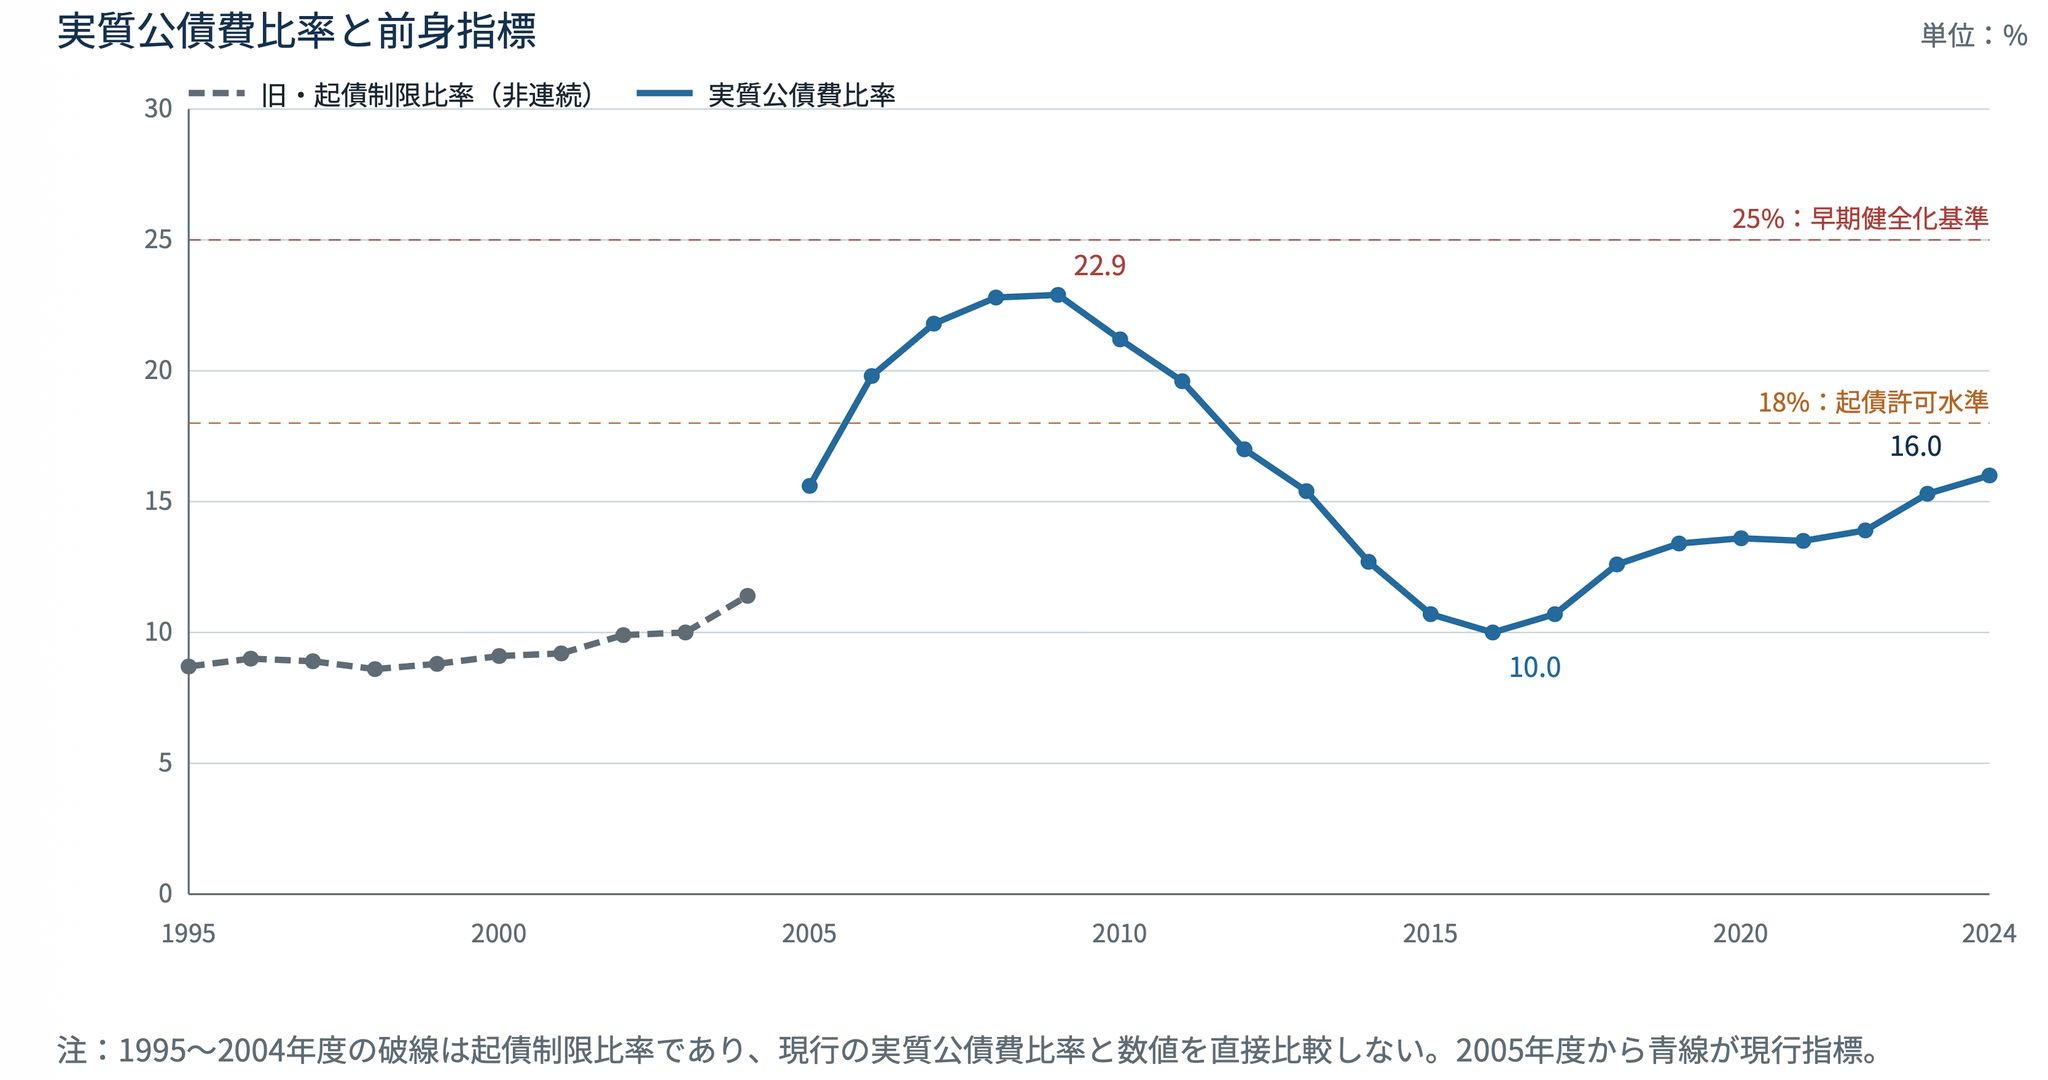
結論:実質公債費比率は、確認可能な現行指標の2005~2024年度では、2005年度15.6%から2009年度22.9%へ上昇し、2016年度10.0%まで低下した後、2024年度16.0%へ再上昇しました。将来負担比率は、公表制度開始後の2007年度204.7%から2024年度70.2%へ低下しています。
1995~2004年度は、現行の実質公債費比率ではなく、前身指標の起債制限比率です。総務省e-Stat『地方財政状況調査・表35』の3年度構成値から再計算して公式値との一致を確認しましたが、分子に含む範囲が異なるため、2005年度以降の実質公債費比率とは線を接続せず、数値を直接比較しません。
2007~2009年度の高率期について、町報は過去の健康福祉、防災情報、上下水道、道路・ほ場整備等の償還期を説明しました。2010~2016年度の低下期には、議会会議録が償還額・地方債残高の減少、新規発行抑制、繰上償還、標準財政規模の増加を説明しています。
2017年度以降は再上昇し、2020年度会議録は新庁舎関係起債9件・計8億8250万円、2023~2024年度会議録はデジタル防災無線・庁舎建設等の償還開始を挙げています。2024年度の将来負担比率が90.3%から70.2%へ下がった項目別寄与は、当該会議録の質疑では説明されず未確認です。
読む前に必要な制度上の注意
- 図2の1995~2004年度は旧・起債制限比率、2005~2024年度は実質公債費比率です。2004/2005年度間は指標定義が変わるため非連続です。
- 1995~2006年度の比率だけは、今回の図2差し替え指示に対応する限定例外として総務省e-Stat『地方財政状況調査・表35』を採用しました。原因分析や他の数値の根拠範囲は広げていません。
- 実質公債費比率は借金返済負担を示す比率として会議録が説明し、3年度平均で公表されます。将来負担比率は将来負担見込から充当可能財源等を差し引くため、地方債残高そのものではありません。
- 18%は起債許可団体の判定基準で、現行の実質公債費比率区間にだけ表示します。25%は早期健全化基準で、健全化判断比率が公表対象となった2007年度決算以降にだけ表示します。計画策定義務は2008年度決算からです。旧・起債制限比率には両線を適用しません。
- 当初予算と決算、将来予測と確定実績、議員・監査委員・執行部の発言を区別します。
- 資料にない年度・要因・寄与ポイントは推測で補いません。
主要な確認値
単位:%、年度。
| 年度・位置 | 実質公債費比率 | 将来負担比率 |
|---|---|---|
| 2005(H17)|現行指標の確認起点 | 15.6% | 未導入 |
| 2007(H19)|両比率の確認起点 | 21.8% | 204.7% |
| 2009(H21)|実質の期間内最高 | 22.9% | 127.7% |
| 2016(H28)|実質の期間内最低 | 10.0% | 65.1% |
| 2024(R6)|最新確定決算 | 16.0% | 70.2% |
注意:2007年度は両比率を同時に確認できる最初の年度です。2005~2006年度の将来負担比率は未導入であり、空欄を0として扱いません。
主要な変化
- 1995~2004年度:旧・起債制限比率は8.7%から11.4%へ上昇。ただし現行の実質公債費比率とは直接比較しない。
- 2005~2009年度:実質公債費比率は15.6%から22.9%へ上昇。2009年度が確認した現行指標の最高。
- 2010~2016年度:実質公債費比率21.2%から10.0%へ低下。
- 2017~2020年度:実質公債費比率10.7%から13.6%、将来負担比率69.6%から94.5%へ上昇。
- 2021~2024年度:実質公債費比率は16.0%へ上昇。将来負担比率は70.2%だが、項目別低下要因は未確認。
主要図と読み取り
30年間は、町報・議会資料で形成期と増減要因を読み、図2だけは旧指標と現行指標を切り分けて1995年度から示すと理解しやすくなります。二つの指標を一本の連続線として扱いません。
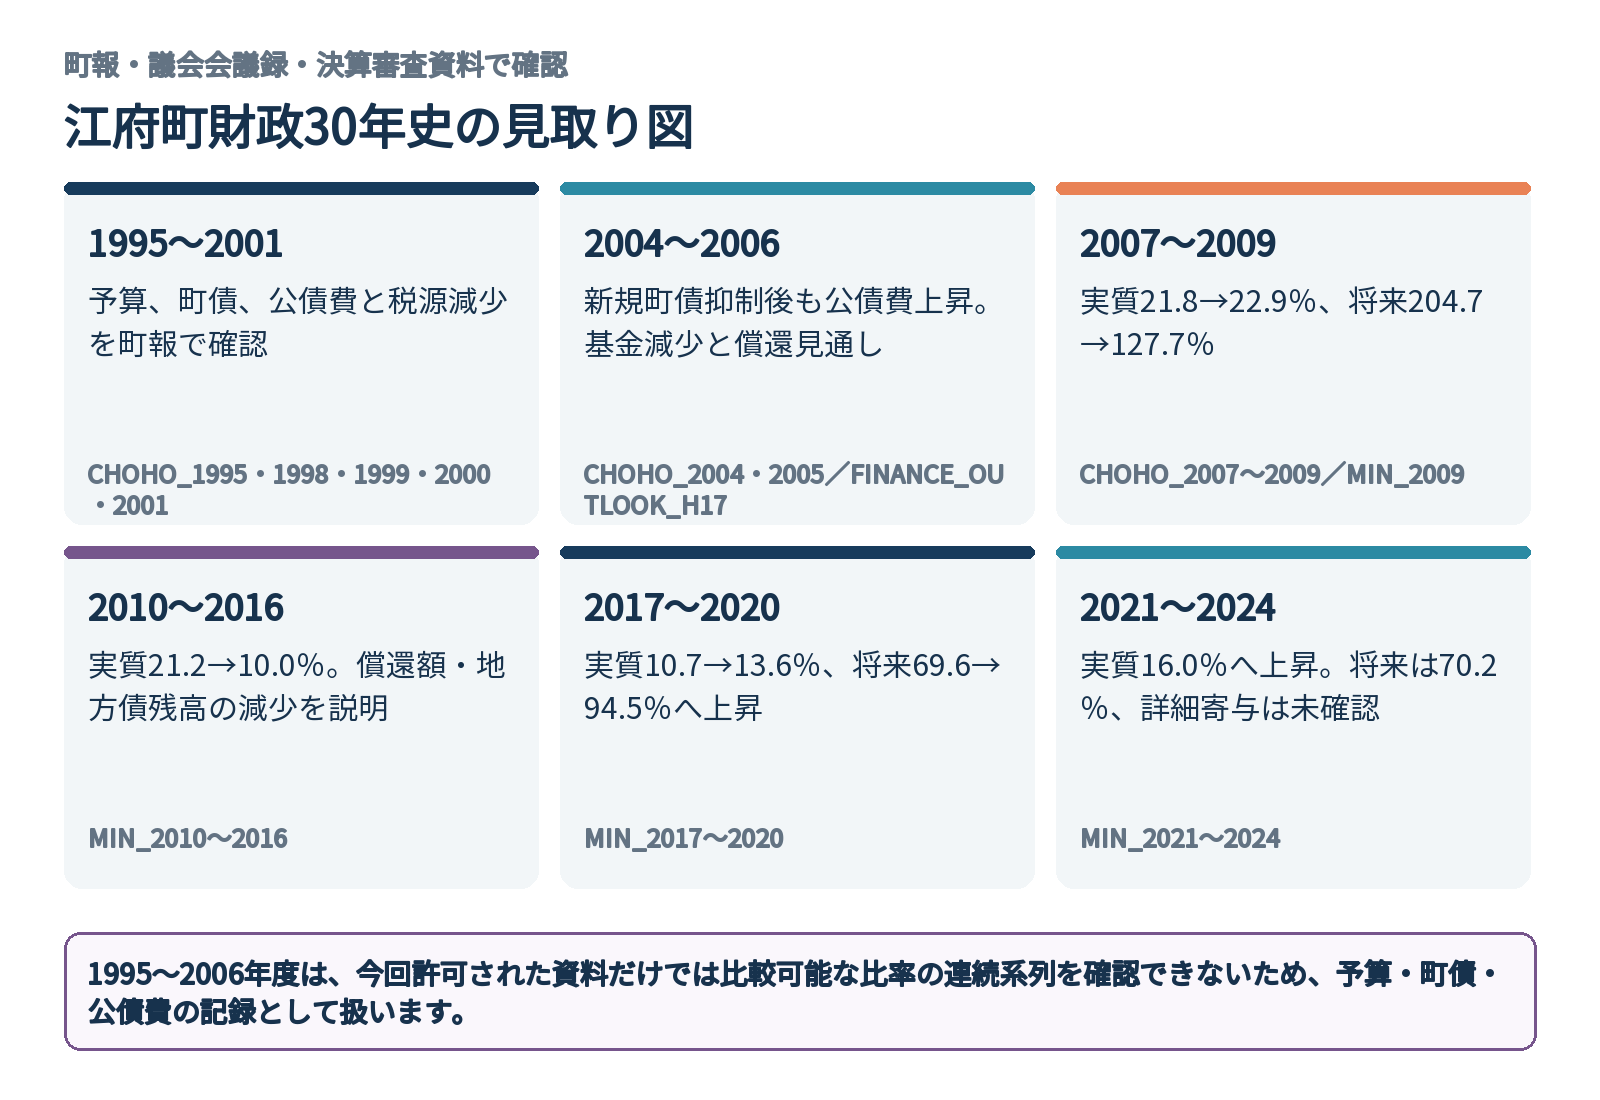
図1 江府町財政30年史の見取り図
説明:町報で確認した形成期と、町報・議会会議録で比率を確認した高率期、低下期、再上昇期を分けて示します。
単位:年度、%、円。
出典:CHOHO_1995、CHOHO_1998、CHOHO_1999、CHOHO_2000、CHOHO_2001、CHOHO_2004、CHOHO_2005、FINANCE_OUTLOOK_H17、CHOHO_2007、CHOHO_2008、CHOHO_2009、MIN_2009~MIN_2024(末尾出典表参照)。
注意:図1は従来の町報・議会資料だけで読む見取り図です。1995~2006年度の比率は図2でのみ、e-Statを限定採用して別系列として示します。
旧・起債制限比率は1995年度8.7%から2004年度11.4%へ上がりました。現行の実質公債費比率は2005年度15.6%から2009年度22.9%へ上がり、2016年度10.0%まで下がった後、2024年度16.0%へ再上昇しました。
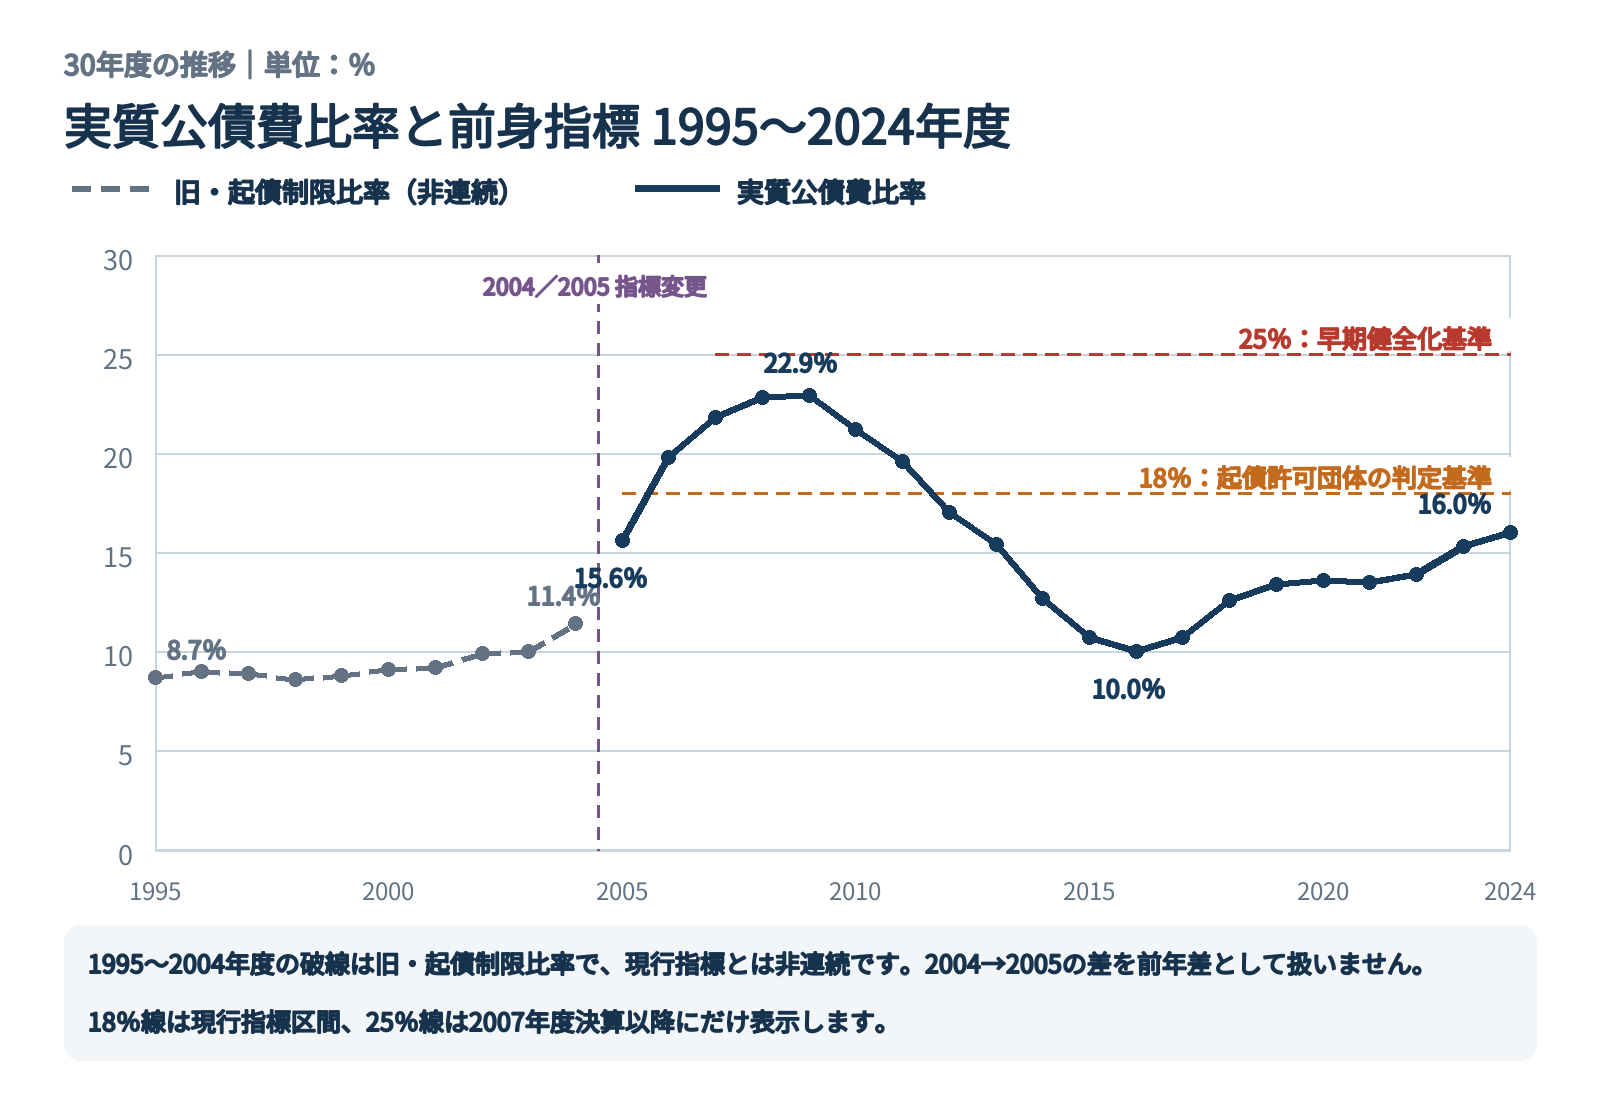
図2 起債制限比率・実質公債費比率の推移
説明:1995~2004年度の旧・起債制限比率を灰色の破線、2005~2024年度の実質公債費比率を青色の実線で、2004/2005年度間を接続せずに示します。
単位:%、年度。
出典:ESTAT_1995~ESTAT_2006、CHOHO_2007、CHOHO_2008、MIN_2009~MIN_2024。制度線はPREF_TOTTORI_FISCAL_GUIDE及びPREF_TOTTORI_HEALTH_LAW_OVERVIEW(末尾出典表参照)。
注意:旧指標と現行指標は定義が異なり、2004→2005の4.2ポイント差を前年差として扱いません。18%線は現行指標区間、25%線は2007年度決算以降に表示します。公表値はいずれも3年度構成値による比率です。
将来負担比率は2007年度204.7%から大きく低下しましたが、2013年度、2017~2020年度、2023年度には反発しました。基金が充当可能財源として扱われるため、低下率をそのまま借金残高の減少率と読めません。
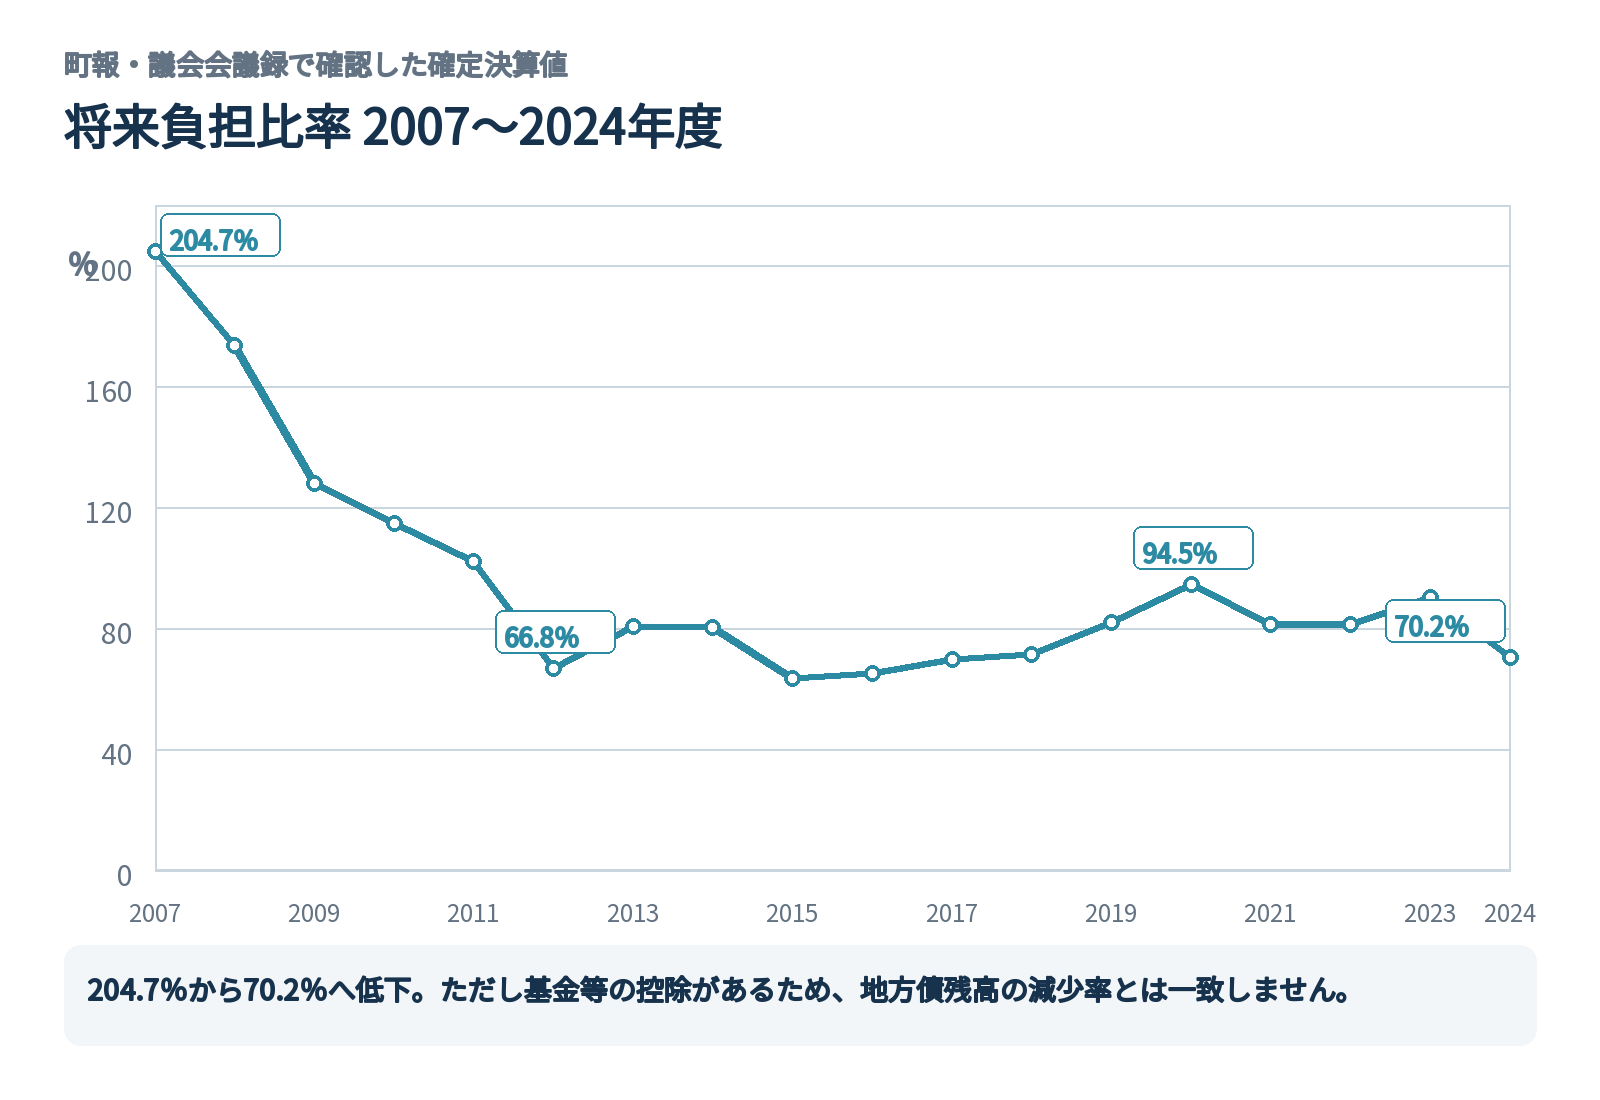
図3 将来負担比率の推移
説明:今回の許可資料で連続確認できる2007~2024年度の確定決算値を示します。
単位:%。
出典:CHOHO_2007、CHOHO_2008、MIN_2009~MIN_2024。
注意:地方債残高、基金、一部事務組合等の見込額を含む指標であり、地方債残高そのものではありません。
30年史の全体像
1995~2006年度―形成期の財政記録と指標移行
1995年度町報は一般会計33億5800万円、町債3億8920万円、公債費4億4961.9万円と、発電所固定資産税の減価を記録しました。1999年度は一般会計47億円、町債8億9300万円、エバーランド関係5億2178万円、2001年度は西部地震災害復旧3億9800万円、町債7億6110万円、公債費5億2290万円を記録しています。
2004年度は新規町債を抑える一方で公債費が7億466.5万円へ上がり、2005年度は町債11億7840万円、公債費6億7234万円でした。2006年12月の町報は、基金が2001年度末20.67億円から2006年度末6.61億円へ減り、2009年度の公債費を約8.4億円と見込んでいました。
形成期の予算・町債・公債費記録 1
単位:円、万円、億円、%、PDF頁。
| 年度・資料 | 町報で確認できる内容 | 掲載頁 |
|---|---|---|
| 1995|CHOHO_1995 | 一般会計33億5800万円、町債3億8920万円、公債費4億4961.9万円。発電所固定資産税の減価を見込む。 | PDF p.2-5 |
| 1998|CHOHO_1998 | 俣野川発電所の固定資産税減価で町税前年度比5.5%減。上下水道・ごみ処理・福祉施設等の需要を記載。 | PDF p.2-7 |
| 1999|CHOHO_1999 | 一般会計47億円、町債8億9300万円、エバーランド関係5億2178万円。 | PDF p.2-4 |
| 2000|CHOHO_2000 | 大型事業終了で予算は約19%減った一方、公債費は4億9064万円へ上昇。 | PDF p.2-4 |
| 2001|CHOHO_2001 | 西部地震災害復旧3億9800万円、町債7億6110万円、公債費5億2290万円。 | PDF p.2-3 |
注意:当初予算、決算記事、財政見通しの別を保ち、同じ性格の数値として単純比較しません。
形成期の予算・町債・公債費記録 2
単位:円、万円、億円、%、PDF頁。
| 年度・資料 | 町報で確認できる内容 | 掲載頁 |
|---|---|---|
| 2004|CHOHO_2004 | 予算・新規町債を抑制する一方、公債費は7億466.5万円へ上昇。 | PDF p.2-5 |
| 2005|CHOHO_2005 | 町債11億7840万円、公債費6億7234万円。介護老人保健施設建設期。 | PDF p.2-3 |
| 2001-2006|FINANCE_OUTLOOK_H17 | 基金は平成13年度末20.67億円から平成18年度末6.61億円。平成21年度公債費約8.4億円を予測。 | PDF p.2-3 |
注意:当初予算、決算記事、財政見通しの別を保ち、同じ性格の数値として単純比較しません。
2005~2009年度―現行指標への移行と高率期
実質公債費比率は2005年度15.6%、2006年度19.8%、2007年度21.8%、2008年度22.8%、2009年度22.9%と上昇しました。将来負担比率は制度開始後の2007年度204.7%から2009年度127.7%へ低下しました。2008年度町報は過去の施設整備の償還がピークであると説明し、2009年度町報は同年度が最も高率と記録しました。
2010~2016年度―低下期
実質公債費比率は2010年度21.2%から2016年度10.0%へ低下しました。会議録は、償還額の減少、標準財政規模の増加、地方債残高の減少、新規発行抑制を説明しています。将来負担比率は2012年度66.8%まで下がった後、2013年度80.5%へ上がり、会議録は三町衛生施設組合の焼却炉改修借入を理由に挙げました。
2017~2024年度―再上昇と将来負担の変動
実質公債費比率は2017年度10.7%から2024年度16.0%へ上昇しました。2020年度会議録は新庁舎関係起債9件・計8億8250万円、2023年度会議録は庁舎元金償還が翌年度から始まること、2024年度会議録は大型事業の償還開始を説明しています。
将来負担比率は2020年度94.5%、2021・2022年度81.1%、2023年度90.3%、2024年度70.2%でした。会議録は、ふるさと応援基金が充当可能財源として扱われる算定上の効果を説明しています。2024年度の20.1ポイント低下について、質疑時に担当課は詳細を説明できず、決算審査で説明すると答弁しました。今回の資料では項目別寄与を確認していません。
実質公債費比率の詳細
会議録は実質公債費比率を、年間収入に対して借金返済がどれくらいあるかを示す割合として説明しています。公表値は3年度平均なので、大型事業の元金償還開始が即座に1年分だけ反映されるものではありません。1995~2004年度の前身指標と2005年度以降の現行指標は次表で明示的に分けます。
前身指標・制度移行 1995~2006年度
単位:%。
| 年度・資料 | 指標 | 値 |
|---|---|---|
| 1995(H7)|ESTAT_1995 | 旧・起債制限比率(前身指標) | 8.7% |
| 1996(H8)|ESTAT_1996 | 旧・起債制限比率(前身指標) | 9.0% |
| 1997(H9)|ESTAT_1997 | 旧・起債制限比率(前身指標) | 8.9% |
| 1998(H10)|ESTAT_1998 | 旧・起債制限比率(前身指標) | 8.6% |
| 1999(H11)|ESTAT_1999 | 旧・起債制限比率(前身指標) | 8.8% |
| 2000(H12)|ESTAT_2000 | 旧・起債制限比率(前身指標) | 9.1% |
| 2001(H13)|ESTAT_2001 | 旧・起債制限比率(前身指標) | 9.2% |
| 2002(H14)|ESTAT_2002 | 旧・起債制限比率(前身指標) | 9.9% |
| 2003(H15)|ESTAT_2003 | 旧・起債制限比率(前身指標) | 10.0% |
| 2004(H16)|ESTAT_2004 | 旧・起債制限比率(前身指標) | 11.4% |
| 2005(H17)|ESTAT_2005 | 実質公債費比率(現行指標) | 15.6% |
| 2006(H18)|ESTAT_2006 | 実質公債費比率(現行指標) | 19.8% |
注意:1995~2004年度と2005~2006年度は指標定義が異なります。2004→2005の4.2ポイント差を前年差として扱いません。出典はESTAT_1995~ESTAT_2006です。
健全化判断比率 2007~2012年度
単位:%。
| 年度 | 実質公債費比率 | 将来負担比率 |
|---|---|---|
| 2007(H19) | 21.8% | 204.7% |
| 2008(H20) | 22.8% | 173.6% |
| 2009(H21) | 22.9% | 127.7% |
| 2010(H22) | 21.2% | 114.7% |
| 2011(H23) | 19.6% | 102.0% |
| 2012(H24) | 17.0% | 66.8% |
注意:各年度の町報又は議会会議録に記録された確定決算値です。欠損を推測で補いません。
健全化判断比率 2013~2018年度
単位:%。
| 年度 | 実質公債費比率 | 将来負担比率 |
|---|---|---|
| 2013(H25) | 15.4% | 80.5% |
| 2014(H26) | 12.7% | 80.2% |
| 2015(H27) | 10.7% | 63.2% |
| 2016(H28) | 10.0% | 65.1% |
| 2017(H29) | 10.7% | 69.6% |
| 2018(H30) | 12.6% | 71.3% |
注意:各年度の町報又は議会会議録に記録された確定決算値です。欠損を推測で補いません。
健全化判断比率 2019~2024年度
単位:%。
| 年度 | 実質公債費比率 | 将来負担比率 |
|---|---|---|
| 2019(R1) | 13.4% | 81.9% |
| 2020(R2) | 13.6% | 94.5% |
| 2021(R3) | 13.5% | 81.1% |
| 2022(R4) | 13.9% | 81.1% |
| 2023(R5) | 15.3% | 90.3% |
| 2024(R6) | 16.0% | 70.2% |
注意:各年度の町報又は議会会議録に記録された確定決算値です。欠損を推測で補いません。
将来負担比率の詳細
会議録は将来負担比率を、年間収入に対する将来の借金等の総額を考える数値として説明しています。ただし基金等の充当可能財源を差し引くため、地方債残高だけの比率ではありません。
2007年度204.7%から2024年度70.2%への低下は確認できますが、その差134.5ポイントを全て実債務の減少と解釈しません。
増減要因―確認事実と行政説明
次の表は、町報・会議録に直接ある数値と行政説明を整理したものです。本稿独自の寄与分解ではありません。
比率変動の確認記録 2007~2013年度
単位:%、ポイント、円。
| 期間 | 確認した数値 | 町報・会議録にある説明 |
|---|---|---|
| 2007~2009 | 実質21.8→22.9%。将来204.7→127.7%。 | 町報は過去の施設整備の償還期、会議録は繰上償還と標準財政規模増を説明。 |
| 2010~2012 | 実質21.2→17.0%。将来114.7→66.8%。 | 会議録は償還額・地方債残高の減少、新規発行抑制を説明。 |
| 2013 | 実質15.4%、将来80.5%。 | 三町衛生施設組合の焼却炉改修借入で将来負担が上昇したと説明。 |
注意:行政説明と本稿の読み取りを分け、各要因の寄与ポイントを断定しません。
比率変動の確認記録 2014~2024年度
単位:%、ポイント、円。
| 期間 | 確認した数値 | 町報・会議録にある説明 |
|---|---|---|
| 2014~2016 | 実質12.7→10.0%。将来80.2→65.1%。 | 実質公債費比率は2016年度に期間内最低。 |
| 2017~2018 | 実質10.7→12.6%。将来69.6→71.3%。 | 2018年度決算審査は基準財政需要額減少と悪化を説明。 |
| 2019~2020 | 実質13.4→13.6%。将来81.9→94.5%。 | 2020年度会議録は新庁舎関係起債9件、計8億8250万円を確認。 |
| 2021~2024 | 実質13.5→16.0%。将来81.1→70.2%。 | 基金の算入効果と大型事業償還開始を確認。2024年度の将来負担低下の項目別寄与は未確認。 |
注意:地方債発行と元金償還の時期は異なります。将来負担比率と実質公債費比率を同じ動きとして扱いません。
「昔は22~24%だった」という発言の照合
今回確認した確定実績の最高は2009年度22.9%です。2013年と2016年の会議録には竹内敏朗前町長の近似発言がありますが、白石祐治町長が「平成22年ごろ22~24%」と一続きに述べた発言は、確認した公開会議録では特定できませんでした。
「昔は22~24%だった」という発言の照合
単位:%、PDF頁。
| 資料・値 | 確認内容 | 判定 |
|---|---|---|
| MIN_STMT_2013|PDF p.15 | 竹内町長が「22%ぐらい」「24年度では19.6、25年度では17.1」と発言。 | 後日の確定値と年度・端数にずれ。 |
| MIN_STMT_2016|PDF p.28 | 竹内町長が2007年度21.8%、2014年度12.7%を挙げて改善を説明。 | 会議録で確認。 |
| CHOHO_2009|22.9% | 2009年度の確定実績。 | 今回確認した実績の最高。24%未満。 |
| 2024年度|16.0% | 2009年度より6.9ポイント低く、2016年度より6.0ポイント高い。 | ピーク時より低いことと近年再上昇は両立。 |
注意:発言中の年度・端数と後日の確定決算値を混同しません。白石町長による一続きの発言は、今回確認した会議録では特定できませんでした。
詳細データ表
1995~2006年度の前身指標・現行指標12値は『前身指標・制度移行 1995~2006年度』、2007~2024年度の実質公債費比率・将来負担比率36値は前掲3表に掲載しました。図中の主要数値だけでなく、全数値をNotionネイティブ表に残しています。
算定不能・未確認事項
- 1995~2004年度の現行定義による実質公債費比率。必須構成項目が不足するため、旧・起債制限比率から換算しません。
- 1995~2006年度の将来負担比率。制度未導入又は必須構成項目不足のため算定しません。
- 各事業、基金、交付税、一部事務組合等が各比率を何ポイント動かしたかの厳密な寄与分解。
- 2024年度将来負担比率が90.3%から70.2%へ低下した項目別内訳。
- 公開会議録で特定できなかった白石町長の記憶された発言そのもの。
調査方法
- 既存12ページ報告書の説明順を参照し、原因分析と2007年度以降の数値・主張を町報・議会会議録・決算審査記録へ戻して再照合しました。
- 1995~2004年度はe-Stat表35の3年度構成値から旧・起債制限比率を再計算し、各年度の公式値と一致することを確認しました。現行指標へ換算していません。
- 2005~2006年度はe-Stat表35から実質公債費比率を独立再計算し、公式15.6%・19.8%と一致することを確認しました。
- 2007~2024年度の実質公債費比率・将来負担比率18年度分を、江府町公式PDFの掲載頁と対応させました。
- 18%・25%の制度線は江府町会議録と鳥取県公式説明で確認し、旧指標には適用しないこと、25%線は2007年度決算以降に表示することを図注へ明記しました。
- 原因分析の根拠29資料、図2限定のe-Stat12資料、制度線の鳥取県公式説明2資料の計43URLを下段に明記しました。
- 確定値、前身指標、当初予算、予測、行政説明、本稿の読み取り、未確認を区別しました。
出典
採用した43資料を、公式URLと確認頁又は表番号付きで掲載します。内訳は、従来の町報・会議録・予算決算審査資料29件、図2の1995~2006年度に限るe-Stat表35の12件、18%・25%線と制度適用時期を確認する鳥取県公式説明2件です。記事上段の資料IDは次の表に対応します。
出典資料 1
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| CHOHO_1995|1995-04 | 町報こうふ 平成7年4月号。一般会計33億5800万円、町債3億8920万円、公債費4億4961.9万円。発電所固定資産税の減価を見込む。 | town-kofu.jp 公式PDF|PDF p.2-5 |
| CHOHO_1998|1998-04 | 町報こうふ 平成10年4月号。俣野川発電所の固定資産税減価で町税前年度比5.5%減。上下水道・ごみ処理・福祉施設等の需要を記載。 | town-kofu.jp 公式PDF|PDF p.2-7 |
| CHOHO_1999|1999-04 | 町報こうふ 平成11年4月号。一般会計47億円、町債8億9300万円、エバーランド関係5億2178万円。 | town-kofu.jp 公式PDF|PDF p.2-4 |
| CHOHO_2000|2000-05 | 町報こうふ 平成12年5月号。大型事業終了で予算は約19%減った一方、公債費は4億9064万円へ上昇。 | town-kofu.jp 公式PDF|PDF p.2-4 |
| CHOHO_2001|2001-05 | 町報こうふ 平成13年5月号。西部地震災害復旧3億9800万円、町債7億6110万円、公債費5億2290万円。 | town-kofu.jp 公式PDF|PDF p.2-3 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 2
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| CHOHO_2004|2004-04 | 町報こうふ 平成16年4月号。予算・新規町債を抑制する一方、公債費は7億466.5万円へ上昇。 | town-kofu.jp 公式PDF|PDF p.2-5 |
| CHOHO_2005|2005-05 | 町報こうふ 平成17年5月号。町債11億7840万円、公債費6億7234万円。介護老人保健施設建設期。 | town-kofu.jp 公式PDF|PDF p.2-3 |
| FINANCE_OUTLOOK_H17|2006-12 | 江府町財政の見通し(平成17年度決算ベース)。基金は平成13年度末20.67億円から平成18年度末6.61億円。平成21年度公債費約8.4億円を予測。 | town-kofu.jp 公式PDF|PDF p.2-3 |
| CHOHO_2007|2008-10 | 平成19年度決算報告・健全化判断比率。実質公債費比率21.8%、将来負担比率204.7%。 | town-kofu.jp 公式PDF|PDF p.2-3 |
| CHOHO_2008|2009-10 | 平成20年度決算・健全化判断比率。実質公債費比率22.8%、将来負担比率173.6%。過去の施設整備の償還がピークと説明。 | town-kofu.jp 公式PDF|PDF p.2-3 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 3
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| CHOHO_2009|2010-10 | 平成21年度決算・健全化判断比率。実質公債費比率22.9%、将来負担比率127.7%。『平成21年度が最も高率』。 | town-kofu.jp 公式PDF|PDF p.3(紙面4-5) |
| MIN_2009|2010-09-13 | 平成22年第7回定例会会議録。将来負担比率低下は西部地震債約1.4億円の繰上償還と標準財政規模増加によると説明。 | town-kofu.jp 公式PDF|PDF p.9 |
| MIN_STMT_2013|2013-03-12 | 平成25年第2回定例会会議録。『22%ぐらいあったものが24年度では19.6、25年度では17.1』。後日確定値とは年度・端数にずれ。 | town-kofu.jp 公式PDF|PDF p.15 |
| MIN_2013|2014-09-09 | 平成26年9月定例会会議録。実質公債費比率15.4%、将来負担比率80.5%。三町衛生施設組合の焼却炉改修借入を説明。 | town-kofu.jp 公式PDF|PDF p.10 |
| MIN_STMT_2016|2016-03-07 | 平成28年第3回定例会会議録。平成19年度21.8%から平成26年度12.7%へ改善した経過を説明。 | town-kofu.jp 公式PDF|PDF p.28 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 4
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| MIN_2018|2019-09-05 | 令和元年9月定例会会議録。実質公債費比率12.6%、将来負担比率71.3%。基準財政需要額減少と指標悪化を説明。 | town-kofu.jp 公式PDF|PDF p.8・10 |
| MIN_2020|2021-09-06 | 令和3年9月定例会会議録。実質公債費比率13.6%、将来負担比率94.5%。新庁舎関係起債9件、計8億8250万円。 | town-kofu.jp 公式PDF|PDF p.7・10 |
| MIN_2021|2022-09-12 | 令和4年9月定例会会議録。将来負担比率81.1%。ふるさと応援基金を充当可能財源として控除する算定効果を説明。 | town-kofu.jp 公式PDF|PDF p.8 |
| MIN_2023|2024-09-11 | 令和6年9月定例会会議録。実質公債費比率15.3%、将来負担比率90.3%。庁舎元金償還は翌年度開始。 | town-kofu.jp 公式PDF|PDF p.8-10 |
| MIN_2024|2025-09-10 | 令和7年9月定例会会議録。実質公債費比率16.0%、将来負担比率70.2%。大型事業の償還開始と18%水準を警戒。 | town-kofu.jp 公式PDF|PDF p.7-9・26 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 5
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| MIN_2010|2010 | 2010年度 健全化判断比率の公式記載。実質公債費比率21.2%、将来負担比率114.7%を確認。 | town-kofu.jp 公式PDF|PDF p.9 |
| MIN_2011|2011 | 2011年度 健全化判断比率の公式記載。実質公債費比率19.6%、将来負担比率102.0%を確認。 | town-kofu.jp 公式PDF|PDF p.10 |
| MIN_2012|2012 | 2012年度 健全化判断比率の公式記載。実質公債費比率17.0%、将来負担比率66.8%を確認。 | town-kofu.jp 公式PDF|PDF p.9 |
| MIN_2014|2014 | 2014年度 健全化判断比率の公式記載。実質公債費比率12.7%、将来負担比率80.2%を確認。 | town-kofu.jp 公式PDF|PDF p.11・15 |
| MIN_2015|2015 | 2015年度 健全化判断比率の公式記載。実質公債費比率10.7%、将来負担比率63.2%を確認。 | town-kofu.jp 公式PDF|PDF p.8・10 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 6
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| MIN_2016|2016 | 2016年度 健全化判断比率の公式記載。実質公債費比率10.0%、将来負担比率65.1%を確認。 | town-kofu.jp 公式PDF|PDF p.10・12 |
| MIN_2017|2017 | 2017年度 健全化判断比率の公式記載。実質公債費比率10.7%、将来負担比率69.6%を確認。 | town-kofu.jp 公式PDF|PDF p.9・11 |
| MIN_2019|2019 | 2019年度 健全化判断比率の公式記載。実質公債費比率13.4%、将来負担比率81.9%を確認。 | town-kofu.jp 公式PDF|PDF p.8・10 |
| MIN_2022|2022 | 2022年度 健全化判断比率の公式記載。実質公債費比率13.9%、将来負担比率81.1%を確認。 | town-kofu.jp 公式PDF|PDF p.15・16 |
| ESTAT_1995|1995 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率8.7%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 7
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| ESTAT_1996|1996 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率9.0%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_1997|1997 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率8.9%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_1998|1998 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率8.6%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_1999|1999 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率8.8%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_2000|2000 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率9.1%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 8
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| ESTAT_2001|2001 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率9.2%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_2002|2002 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率9.9%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_2003|2003 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率10.0%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_2004|2004 | 地方財政状況調査 市町村分 調査表35。旧・起債制限比率11.4%を表35の3年度構成値から再計算し、公式値との一致を確認。現行指標とは非連続。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| ESTAT_2005|2005 | 地方財政状況調査 市町村分 調査表35。実質公債費比率15.6%を表35の3年度構成値から再計算し、公式値との一致を確認。将来負担比率は未導入。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
出典資料 9
単位:発行年月、年度、PDF頁又は表番号。
| 資料ID・年月 | 資料名・確認内容 | 公式URL・確認位置 |
|---|---|---|
| ESTAT_2006|2006 | 地方財政状況調査 市町村分 調査表35。実質公債費比率19.8%を表35の3年度構成値から再計算し、公式値との一致を確認。将来負担比率は未導入。 | e-Stat公式CSV|表35・江府町(団体コード314030) |
| PREF_TOTTORI_FISCAL_GUIDE|2005- | 鳥取県『実質公債費比率について』。18%以上は地方債発行に許可が必要となる水準、25%は早期健全化基準であることを確認。 | 鳥取県公式説明|実質公債費比率について |
| PREF_TOTTORI_HEALTH_LAW_OVERVIEW|2007- | 鳥取県『財政健全化法の概要』。健全化判断比率は2007年度決算から公表、計画策定義務は2008年度決算からであり、起債許可に係る実質公債費比率の基準が18%であることを確認。 | 鳥取県公式説明|財政健全化法の概要 |
注意:リンク先は江府町公式PDF、e-Stat公式CSV又は鳥取県公式説明です。PDFは表示頁、CSVは表番号を示します。
検閲用下書き
本稿はNotion上の検閲用下書きです。公開データベースへの移動、Wraptasへの反映、共有設定変更、外部公開は人間が行う別工程です。